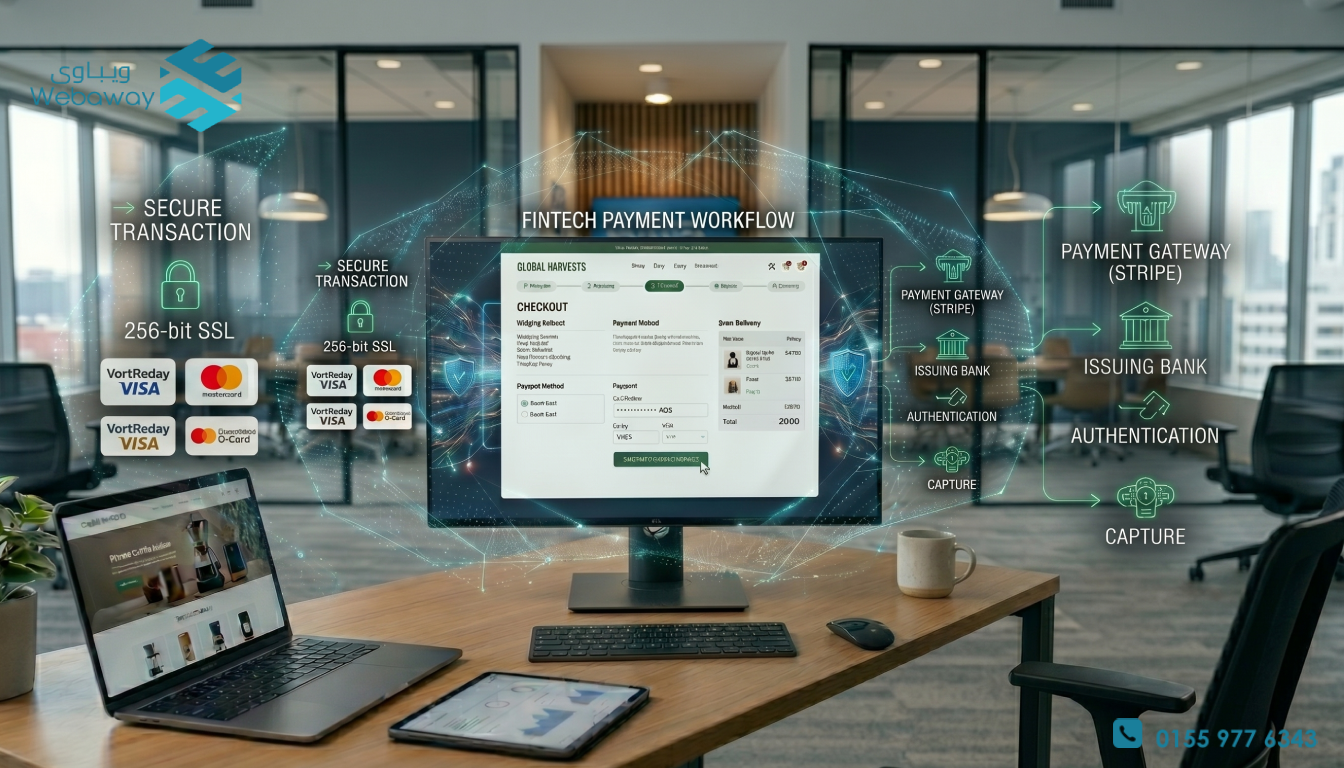
كيف تتم عملية الدفع الإلكتروني خطوة بخطوة؟ شرح Payment Process للمتاجر الإلكترونية 2026
كيف تتم عملية الدفع الإلكتروني خطوة بخطوة؟ الدليل الكامل لفهم رحلة الدفع عبر الإنترنت 2026
(Online Payment Process)
أصبحت عمليات الدفع الإلكتروني جزءًا أساسيًا من حياتنا اليومية، سواء عند شراء منتج من متجر إلكتروني، أو حجز خدمة عبر الإنترنت، أو الاشتراك في منصة رقمية. ورغم أن العميل يرى العملية بسيطة للغاية ولا تستغرق سوى ثوانٍ معدودة، إلا أن هناك سلسلة معقدة من الأنظمة والتقنيات والبنوك تعمل خلف الكواليس لإتمام المعاملة بنجاح.
في الواقع، تمر أي عملية دفع إلكتروني بعدة مراحل تشمل التحقق من بيانات العميل، وتشفير المعلومات، والتواصل مع البنوك، والموافقة على المعاملة، ثم تحويل الأموال إلى حساب التاجر.
في هذا الدليل الشامل سنشرح بالتفصيل كيف تتم عملية الدفع الإلكتروني خطوة بخطوة، وما الجهات المشاركة فيها، وكيف تساهم التكنولوجيا الحديثة والذكاء الاصطناعي في جعل المدفوعات أكثر أمانًا وسرعة في عام 2026.
كيف تتم عملية الدفع الإلكتروني خطوة بخطوة؟ شرح Payment Process للمتاجر الإلكترونية 2026
ما المقصود بعملية الدفع الإلكتروني؟
عملية الدفع الإلكتروني (Online Payment Process) هي سلسلة من الخطوات التقنية والمالية التي تسمح بنقل الأموال إلكترونيًا من العميل إلى التاجر عبر الإنترنت بطريقة آمنة ومنظمة.
تتم العملية عادة عند استخدام:
- بطاقات Visa.
- بطاقات Mastercard.
- بطاقات Meeza.
- المحافظ الإلكترونية.
- Apple Pay.
- Google Pay.
- أنظمة الدفع بالتقسيط.
وكل ذلك يتم خلال ثوانٍ معدودة.
الأطراف المشاركة في عملية الدفع الإلكتروني
قبل فهم خطوات الدفع، يجب التعرف على الجهات المشاركة في العملية.
العميل (Customer)
هو الشخص الذي يقوم بالشراء وإجراء عملية الدفع.
التاجر (Merchant)
صاحب المتجر الإلكتروني أو مقدم الخدمة.
بوابة الدفع الإلكتروني (Payment Gateway)
الجهة المسؤولة عن استقبال بيانات الدفع وتأمينها.
معالج الدفع (Payment Processor)
المسؤول عن تنفيذ المعاملة والتواصل مع البنوك.
البنك المصدر للبطاقة (Issuing Bank)
البنك الذي أصدر بطاقة العميل.
البنك المستلم (Acquiring Bank)
البنك الذي يستقبل الأموال لصالح التاجر.
شبكات البطاقات العالمية
مثل:
- Visa
- Mastercard
- American Express
وهي الجهات التي تربط البنوك ببعضها.
رحلة الدفع الإلكتروني خطوة بخطوة
الخطوة الأولى: اختيار المنتج أو الخدمة
تبدأ العملية عندما يختار العميل منتجًا أو خدمة من المتجر الإلكتروني.
على سبيل المثال:
- هاتف محمول.
- دورة تدريبية.
- اشتراك برمجي.
- خدمة استشارية.
ثم يضغط على “إتمام الطلب”.
الخطوة الثانية: الانتقال إلى صفحة Checkout
يتم توجيه العميل إلى صفحة الدفع.
وتحتوي عادة على:
- ملخص الطلب.
- قيمة الشحن.
- الضرائب.
- وسائل الدفع المتاحة.
هنا تبدأ المرحلة الفعلية للدفع الإلكتروني.
الخطوة الثالثة: اختيار وسيلة الدفع
يختار العميل طريقة الدفع المناسبة.
مثل:
بطاقات الدفع
- Visa
- Mastercard
- Meeza
المحافظ الإلكترونية
- Vodafone Cash
- Orange Cash
- STC Pay
المحافظ الرقمية
- Apple Pay
- Google Pay
الدفع بالتقسيط
- ValU
- Tabby
- Tamara
الخطوة الرابعة: إدخال بيانات الدفع
يقوم العميل بإدخال بيانات البطاقة.
وتشمل:
رقم البطاقة
Card Number
اسم حامل البطاقة
Card Holder Name
تاريخ الانتهاء
Expiry Date
رمز الأمان
CVV أو CVC
بعد ذلك يضغط على زر “ادفع الآن”.
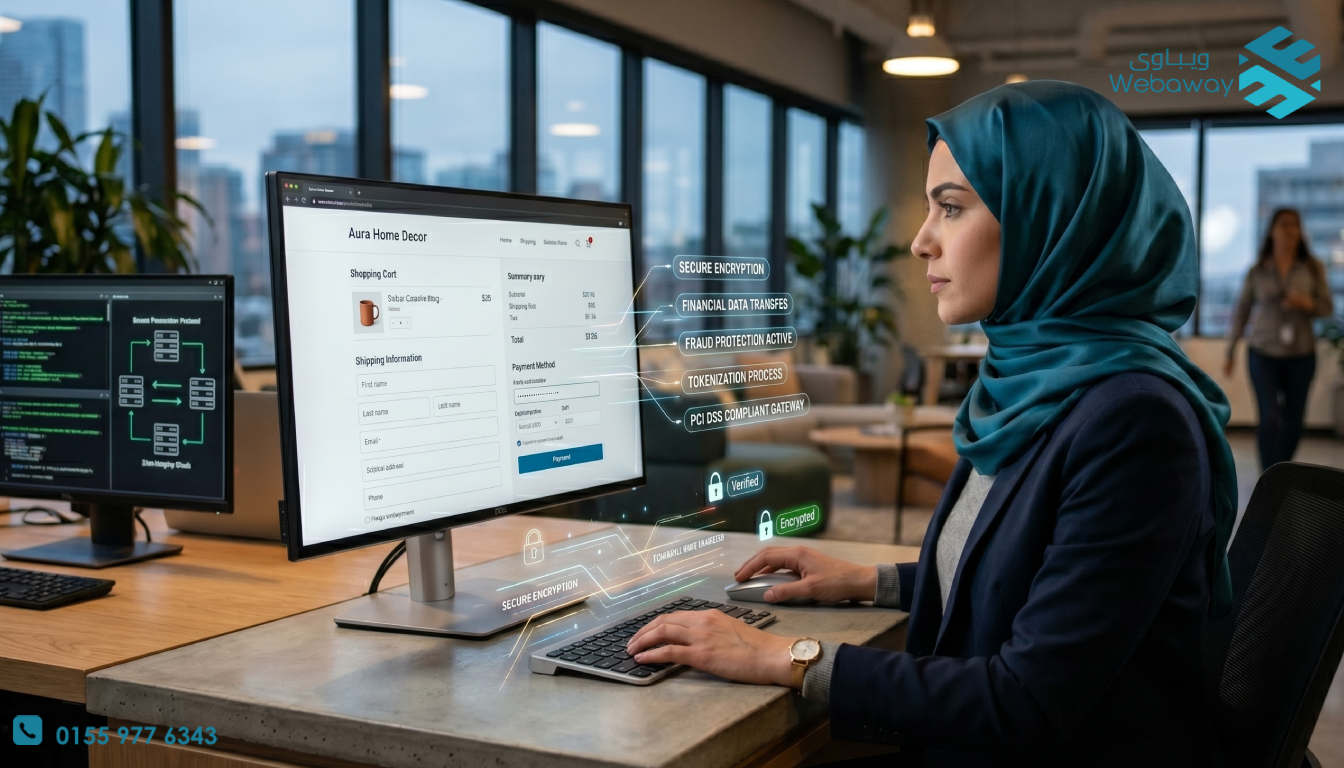
الخطوة الخامسة: تشفير البيانات
وهنا تبدأ عملية الأمان.
تقوم بوابة الدفع باستخدام تقنيات تشفير متقدمة مثل:
SSL Encryption
لحماية الاتصال بين العميل والموقع.
Tokenization
لاستبدال بيانات البطاقة برموز آمنة.
PCI DSS Compliance
لضمان الالتزام بمعايير الأمان العالمية.
الهدف هو منع سرقة أو اعتراض البيانات أثناء النقل.
الخطوة السادسة: إرسال الطلب إلى بوابة الدفع
تقوم صفحة الدفع بإرسال المعلومات إلى Payment Gateway.
هنا يتم:
- التحقق من صحة البيانات.
- فحص وجود أخطاء.
- بدء إجراءات مكافحة الاحتيال.
الخطوة السابعة: فحص الاحتيال الإلكتروني
قبل إرسال الطلب للبنك يتم تنفيذ مجموعة من الاختبارات الأمنية.
مثل:
التحقق من الموقع الجغرافي
هل موقع العميل طبيعي؟
تحليل سلوك المستخدم
هل توجد مؤشرات غير معتادة؟
فحص عنوان IP
هل تم استخدامه في عمليات احتيالية سابقًا؟
الذكاء الاصطناعي
تستخدم الأنظمة الحديثة AI لتحليل آلاف المؤشرات خلال أجزاء من الثانية.
الخطوة الثامنة: إرسال الطلب إلى البنك المصدر
بعد اجتياز الفحوصات الأمنية يتم إرسال الطلب إلى البنك الذي أصدر البطاقة.
ويقوم البنك بفحص:
الرصيد المتاح
هل توجد أموال كافية؟
صلاحية البطاقة
هل البطاقة ما زالت فعالة؟
الحد الائتماني
هل المبلغ ضمن الحد المسموح؟
النشاط المشبوه
هل توجد مؤشرات احتيال؟
الخطوة التاسعة: الموافقة أو الرفض
بعد الفحص يصدر البنك أحد القرارين:
Approved
الموافقة على العملية.
Declined
رفض العملية.
أشهر أسباب رفض المدفوعات
عدم وجود رصيد كافٍ
أكثر الأسباب شيوعًا.
إدخال بيانات خاطئة
خطأ في الرقم أو CVV.
انتهاء صلاحية البطاقة
بطاقة منتهية.
الاشتباه في عملية احتيالية
عند اكتشاف نشاط غير طبيعي.
تجاوز الحد الائتماني
خاصة في بطاقات الائتمان.
الخطوة العاشرة: إرسال النتيجة للمتجر
إذا تمت الموافقة:
- يتم تأكيد الطلب.
- إنشاء رقم العملية.
- تحديث حالة الطلب.
أما إذا تم الرفض:
- تظهر رسالة توضح فشل العملية.
- يمكن للعميل المحاولة مرة أخرى.
الخطوة الحادية عشرة: خصم المبلغ
بعد الموافقة يتم حجز المبلغ من حساب العميل.
وتعرف هذه المرحلة باسم:
Authorization
الخطوة الثانية عشرة: التسوية المالية
Settlement Process
في هذه المرحلة يتم تحويل الأموال فعليًا إلى حساب التاجر.
قد تستغرق:
- نفس اليوم.
- يوم عمل واحد.
- عدة أيام.
حسب مزود الخدمة والبنك.
الخطوة الثالثة عشرة: تأكيد العملية
يتلقى العميل:
- رسالة نجاح الدفع.
- بريد إلكتروني.
- فاتورة إلكترونية.
ويبدأ التاجر في تنفيذ الطلب.
كيف تتم عملية الدفع الإلكتروني خطوة بخطوة؟ شرح Payment Process للمتاجر الإلكترونية 2026
ما الفرق بين Authorization و Settlement؟
Authorization
التحقق من وجود الأموال وحجزها.
Settlement
تحويل الأموال فعليًا إلى حساب التاجر.
وهما مرحلتان مختلفتان داخل دورة الدفع.
كيف يجعل الذكاء الاصطناعي المدفوعات أكثر أمانًا؟
في عام 2026 تعتمد معظم أنظمة الدفع على تقنيات AI.
كشف الاحتيال
Fraud Detection
تحليل السلوك
Behavior Analysis
تقييم المخاطر
Risk Scoring
التنبؤ بالمشكلات
Predictive Analytics
كل ذلك يساعد على:
- تقليل الاحتيال.
- زيادة الموافقات.
- تحسين تجربة المستخدم.
كيف تؤثر سرعة الدفع على المبيعات؟
تشير الدراسات التسويقية إلى أن أي تعقيد في صفحة الدفع يؤدي إلى:
- زيادة التخلي عن السلة.
- انخفاض معدل التحويل.
- فقدان العملاء.
لذلك تسعى المتاجر الحديثة إلى:
- تقليل عدد الخطوات.
- دعم المحافظ الرقمية.
- توفير One Click Checkout.
أخطاء شائعة تؤدي لفشل عمليات الدفع
صفحة Checkout بطيئة
تؤثر على ثقة العميل.
وسائل دفع محدودة
تقلل فرص الشراء.
عدم دعم الهواتف الذكية
معظم عمليات الشراء تتم عبر الموبايل.
عدم وجود شهادات SSL
يؤدي لفقدان الثقة.
اكثر الاسئله الشائعه ( FAQ )
كم تستغرق عملية الدفع الإلكتروني؟
غالبًا بين ثانية واحدة و10 ثوانٍ فقط.
هل يتم تحويل الأموال فورًا؟
ليس دائمًا، فقد تتم التسوية خلال يوم أو أكثر حسب مزود الخدمة.
ما سبب رفض البطاقة رغم وجود رصيد؟
قد يكون بسبب خطأ في البيانات أو إجراءات الحماية البنكية.
هل بيانات البطاقة تُخزن داخل المتجر؟
في الأنظمة الاحترافية يتم استخدام Tokenization لحماية البيانات.
هل الدفع الإلكتروني آمن؟
نعم، عند استخدام بوابات دفع معتمدة وتطبيق معايير الأمان الحديثة.
تمر عملية الدفع الإلكتروني بسلسلة متكاملة من الخطوات التقنية والمالية التي تعمل معًا خلال ثوانٍ قليلة لضمان وصول الأموال بأمان من العميل إلى التاجر. ومع تطور التكنولوجيا والذكاء الاصطناعي أصبحت هذه العمليات أكثر سرعة وأمانًا وكفاءة من أي وقت مضى.
وفهم هذه المراحل يساعد أصحاب المتاجر الإلكترونية على تحسين تجربة العملاء، وتقليل المشكلات التقنية، وزيادة معدلات إتمام عمليات الشراء.
هل تريد إنشاء متجر إلكتروني احترافي يدعم أحدث أنظمة الدفع الإلكتروني؟
في WebAway نساعد الشركات والمتاجر في:
✅ تصميم متاجر إلكترونية احترافية
✅ ربط Paymob وFawry Pay وبوابات الدفع العالمية
✅ تحسين صفحات Checkout لزيادة المبيعات
✅ تطوير أنظمة دفع مخصصة للشركات
✅ دعم فني مستمر وحلول أمنية متقدمة
تواصل معنا الآن واحصل على استشارة مجانية لبناء متجر إلكتروني متكامل يدعم أحدث تقنيات الدفع الإلكتروني في مصر والخليج والوطن العربي.