أهم مكونات نظام الدفع الإلكتروني الحديث | شرح Payment Ecosystem 2026
أهم مكونات نظام الدفع الإلكتروني الحديث: الدليل الشامل لفهم البنية الكاملة للمدفوعات الرقمية 2026
(Electronic Payment System)
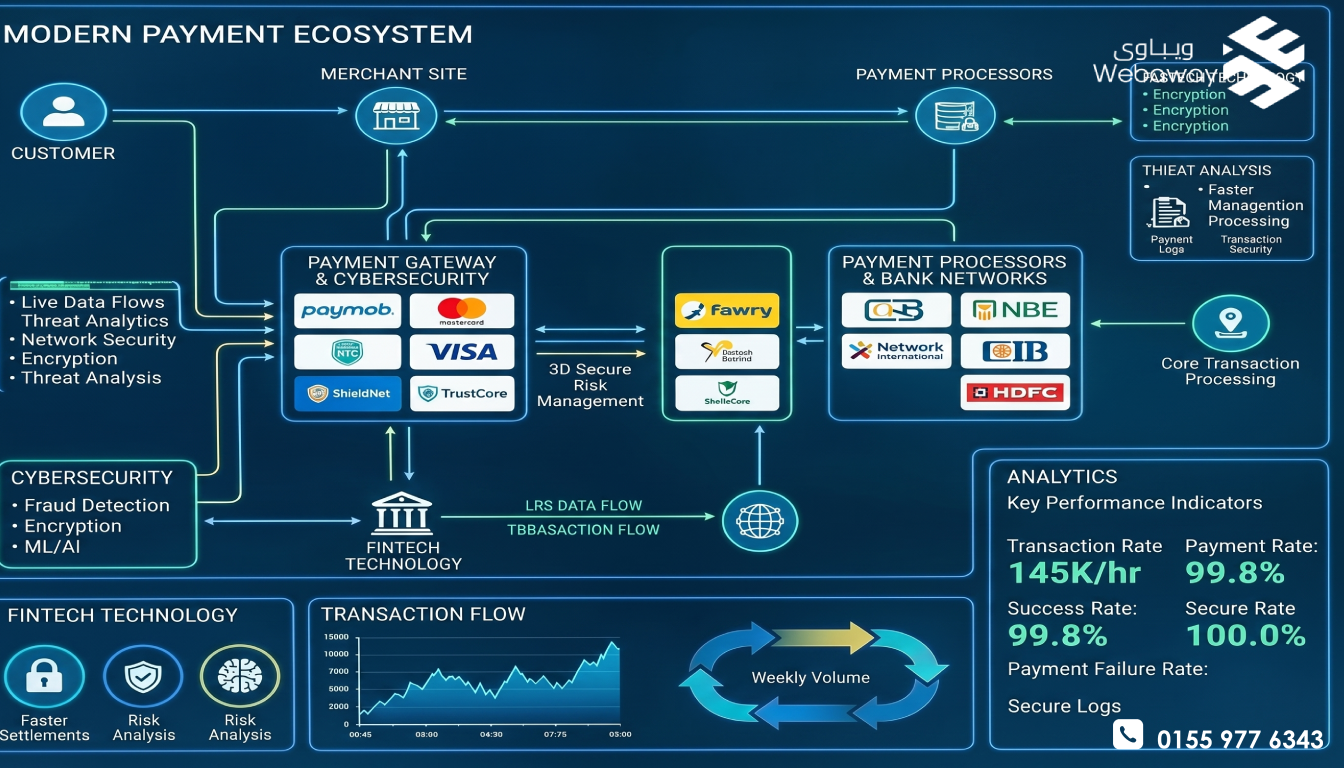
عندما يقوم عميل بشراء منتج من متجر إلكتروني ويضغط على زر “ادفع الآن”، تحدث سلسلة معقدة من العمليات التقنية والمالية خلال ثوانٍ معدودة. هذه العمليات لا تعتمد على بوابة الدفع فقط، بل على منظومة متكاملة تضم عدة أطراف وأنظمة تعمل معًا لضمان نجاح المعاملة وتحويل الأموال بأمان.
ومع النمو الكبير للتجارة الإلكترونية في مصر والسعودية والإمارات وبقية دول الوطن العربي، أصبح فهم مكونات نظام الدفع الإلكتروني أمرًا مهمًا لأصحاب المتاجر الإلكترونية والشركات التي تسعى إلى تحسين تجربة العملاء وزيادة المبيعات.
في هذا الدليل الشامل سنتعرف على البنية الكاملة لأنظمة الدفع الإلكتروني الحديثة، وأهم مكوناتها، ودور كل عنصر في إتمام عمليات الدفع الرقمية بنجاح.
أهم مكونات نظام الدفع الإلكتروني الحديث شرح Payment Ecosystem 2026
ما هو نظام الدفع الإلكتروني؟
نظام الدفع الإلكتروني (Electronic Payment System) هو مجموعة من التقنيات والخدمات المالية التي تسمح بإجراء المعاملات المالية عبر الإنترنت دون الحاجة إلى التعامل النقدي المباشر.
ويهدف النظام إلى:
- استقبال المدفوعات.
- حماية البيانات.
- معالجة العمليات.
- تحويل الأموال.
- منع الاحتيال.
- تحسين تجربة العملاء.
لماذا تحتاج المتاجر الإلكترونية إلى نظام دفع متكامل؟
نجاح أي متجر إلكتروني يعتمد بشكل كبير على سهولة الدفع.
كلما كان النظام:
- أسرع.
- أكثر أمانًا.
- أكثر استقرارًا.
زادت احتمالية إتمام عمليات الشراء وارتفعت معدلات التحويل.
المكون الأول: العميل (Customer)
العميل هو نقطة البداية في أي عملية دفع إلكتروني.
يقوم العميل بـ:
- اختيار المنتج.
- إدخال بيانات الدفع.
- تأكيد العملية.
ورغم أن دوره يبدو بسيطًا، إلا أن تجربة الدفع بالكامل تُبنى حول احتياجاته وسهولة استخدامه للنظام.
المكون الثاني: المتجر الإلكتروني (Merchant Website)
المتجر الإلكتروني هو الجهة التي تستقبل الطلبات وتعرض المنتجات والخدمات.
ويجب أن يوفر:
صفحة Checkout احترافية
تسهّل عملية الدفع.
حماية SSL
لتأمين البيانات.
سرعة تحميل عالية
لتقليل معدل التخلي عن السلة.
توافق مع الهواتف الذكية
لأن أغلب عمليات الشراء تتم عبر الموبايل.
المكون الثالث: بوابة الدفع الإلكتروني (Payment Gateway)
تُعتبر بوابة الدفع أحد أهم عناصر النظام.
وهي المسؤولة عن:
- استقبال بيانات الدفع.
- تشفير المعلومات.
- إرسال الطلب للجهات المالية.
- عرض نتيجة العملية.
لماذا تعتبر Payment Gateway مهمة؟
لأنها تمثل خط الدفاع الأول ضد:
- سرقة البيانات.
- الاحتيال الإلكتروني.
- محاولات الاختراق.
كما أنها تؤثر مباشرة على تجربة المستخدم وسهولة إتمام عملية الشراء.
المكون الرابع: معالج الدفع (Payment Processor)
بعد أن تستقبل بوابة الدفع البيانات، يبدأ دور معالج الدفع.
ويقوم بـ:
- التواصل مع البنوك.
- تنفيذ المعاملات.
- التحقق من الرصيد.
- تمرير الموافقات والرفض.
العلاقة بين Payment Gateway و Payment Processor
بوابة الدفع تنقل البيانات.
أما معالج الدفع فيتعامل مع الأموال.
ولهذا يحتاج أي نظام دفع إلكتروني إلى الاثنين معًا.
المكون الخامس: البنك المصدر للبطاقة (Issuing Bank)
هو البنك الذي أصدر البطاقة المستخدمة في عملية الشراء.
مثل:
- البنك الأهلي المصري.
- بنك مصر.
- مصرف الراجحي.
- البنك الأهلي السعودي.
مهام البنك المصدر
يقوم البنك بالتحقق من:
الرصيد المتاح
هل توجد أموال كافية؟
صلاحية البطاقة
هل البطاقة ما زالت نشطة؟
النشاط الاحتيالي
هل توجد مؤشرات خطر؟
الحدود الائتمانية
هل العملية ضمن الحد المسموح؟
المكون السادس: البنك المستلم (Acquiring Bank)
هو البنك الذي يتعامل مع التاجر ويستقبل الأموال الناتجة عن عمليات البيع.
دوره في النظام
يقوم بـ:
- استقبال المدفوعات.
- إدارة حساب التاجر.
- تنفيذ التسويات المالية.
- تحويل الأموال للحساب البنكي.
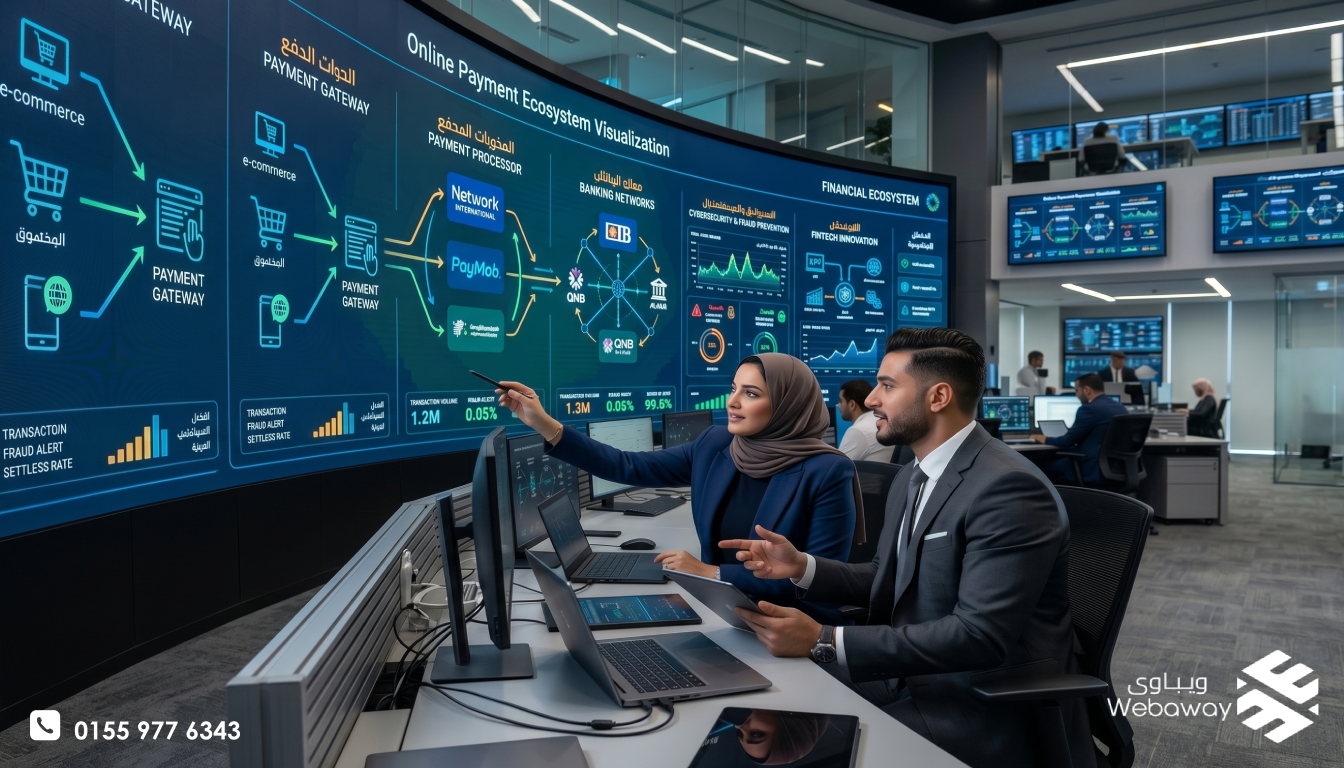
أهم مكونات نظام الدفع الإلكتروني الحديث شرح Payment Ecosystem 2026
المكون السابع: شبكات البطاقات العالمية
تعمل هذه الشبكات كوسيط بين البنوك المختلفة.
أشهرها:
Visa
أكثر الشبكات انتشارًا عالميًا.
Mastercard
من أكبر شبكات المدفوعات الرقمية.
American Express
تركز على البطاقات المميزة.
Meeza
الشبكة الوطنية للمدفوعات في مصر.
دور شبكات البطاقات
تقوم بـ:
- تمرير الطلبات.
- توحيد المعايير.
- ضمان التوافق بين البنوك.
المكون الثامن: أنظمة التشفير والأمان
لا يمكن تخيل نظام دفع حديث بدون طبقات أمان قوية.
SSL Encryption
يحمي البيانات أثناء النقل.
Tokenization
يستبدل بيانات البطاقة برموز مشفرة.
PCI DSS
معيار عالمي لحماية بيانات بطاقات الدفع.
3D Secure
طبقة تحقق إضافية لحماية العملاء.
المكون التاسع: أنظمة مكافحة الاحتيال (Fraud Detection Systems)
في 2026 أصبحت أنظمة مكافحة الاحتيال عنصرًا أساسيًا في أي منصة دفع.
لماذا تحتاجها الشركات؟
لأن عمليات الاحتيال الإلكتروني تزداد سنويًا.
ما الذي تقوم به؟
تحليل:
- عنوان IP.
- الموقع الجغرافي.
- الجهاز المستخدم.
- سلوك العميل.
ثم اتخاذ قرار بالموافقة أو الرفض.
المكون العاشر: الذكاء الاصطناعي في أنظمة الدفع
أصبحت تقنيات AI جزءًا أساسيًا من أنظمة الدفع الحديثة.
اكتشاف الاحتيال AI Fraud Detection
تحليل المخاطر Risk Assessment
تحسين الموافقات Approval Optimization
التنبؤ بالمشكلات Predictive Analytics
المكون الحادي عشر: أنظمة التسوية المالية Settlement Systems
بعد الموافقة على العملية، تبدأ مرحلة التسوية.
ما هي التسوية؟
هي عملية تحويل الأموال من حساب العميل إلى حساب التاجر.
لماذا قد تستغرق وقتًا؟
لأن الأموال تمر عبر:
- شبكات البطاقات.
- البنوك.
- مزود الدفع.
قبل وصولها إلى حساب التاجر.
المكون الثاني عشر: لوحة التحكم والتقارير Dashboard & Analytics
من أهم المكونات التي يحتاجها أصحاب المتاجر.
ماذا توفر؟
متابعة المبيعات
بشكل لحظي.
تحليل الإيرادات
حسب الفترة الزمنية.
تتبع المدفوعات
الناجحة والمرفوضة.
قياس الأداء
لتحسين عمليات الدفع.
كيف تعمل جميع المكونات معًا؟
يمكن تلخيص رحلة الدفع كالتالي:
- العميل يبدأ عملية الشراء.
- المتجر يرسل الطلب.
- Payment Gateway تستقبل البيانات.
- Payment Processor يعالج العملية.
- شبكات البطاقات تنقل الطلب.
- البنك المصدر يتحقق من الرصيد.
- إرسال الموافقة أو الرفض.
- تنفيذ التسوية المالية.
- وصول الأموال للتاجر.
كل ذلك يتم خلال ثوانٍ معدودة.
أهم التحديات التي تواجه أنظمة الدفع الحديثة
الاحتيال الإلكتروني
أحد أكبر التحديات عالميًا.
تعدد العملات
خاصة للشركات التي تستهدف عدة دول.
اختلاف القوانين
من دولة لأخرى.
ارتفاع توقعات العملاء
الجميع يريد عملية دفع سريعة وسلسة.
مستقبل أنظمة الدفع الإلكتروني
خلال السنوات القادمة سنشهد انتشار:
المدفوعات الفورية Instant Payments
المحافظ الرقمية Digital Wallets
الدفع البيومتري Biometric Payments
الذكاء الاصطناعي التنبؤي Predictive AI
المدفوعات غير المرئية Invisible Payments
مثل الدفع التلقائي دون تدخل العميل.
اكثر الاسئله الشائعه ( FAQ )
ما أهم عنصر في نظام الدفع الإلكتروني؟
جميع المكونات مترابطة، لكن Payment Gateway و Payment Processor يعتبران من أهم العناصر التشغيلية.
هل يمكن تشغيل متجر إلكتروني بدون Payment Gateway؟
لا يمكن استقبال المدفوعات الإلكترونية بشكل احترافي بدونها.
ما وظيفة البنك المصدر؟
التحقق من البطاقة والموافقة على العملية أو رفضها.
لماذا تستخدم أنظمة الدفع الذكاء الاصطناعي؟
لتحسين الأمان وتقليل الاحتيال ورفع معدلات الموافقة.
ما المقصود بالتسوية المالية؟
هي عملية تحويل الأموال فعليًا إلى حساب التاجر بعد إتمام المعاملة.
نظام الدفع الإلكتروني الحديث ليس مجرد بوابة دفع أو وسيلة لتحصيل الأموال، بل منظومة متكاملة تضم البنوك وشبكات البطاقات وأنظمة الأمان والذكاء الاصطناعي ومعالجات الدفع. وكل عنصر من هذه العناصر يلعب دورًا أساسيًا في نجاح المعاملة وتحسين تجربة العملاء.
وفهم هذه المكونات يساعد أصحاب المتاجر الإلكترونية على اختيار الحلول المناسبة وتطوير أنظمة دفع أكثر كفاءة وأمانًا وقدرة على دعم النمو المستقبلي.
هل تريد بناء متجر إلكتروني متكامل مع أحدث أنظمة الدفع الإلكتروني؟
في WebAway Web Solutions نقدم حلولًا احترافية تشمل:
✅ تصميم وتطوير المتاجر الإلكترونية
✅ ربط بوابات الدفع المحلية والعالمية
✅ تكامل Paymob وPayTabs وHyperPay
✅ تحسين تجربة Checkout وزيادة المبيعات
✅ حلول أمان متقدمة وأنظمة مكافحة الاحتيال
تواصل معنا الان واحصل على استشارة مجانية لتطوير متجر إلكتروني احترافي يدعم أحدث تقنيات المدفوعات الرقمية في مصر والخليج والوطن العربي.